Przy identycznej kwocie finansowania i pięcioletnim okresie spłaty jest to jak najbardziej możliwe, by kredyty z różną stopą oprocentowania kosztowały tyle samo. Różnica tkwi w prowizji, ubezpieczeniu i sposobie naliczania od nich odsetek. Być może właśnie tutaj kryje się odpowiedź na pytanie, dlaczego banki przez lata stosowały mechanizm oprocentowania kredytowanych kosztów. Skoro więc bank mógł po prostu podnieść oprocentowanie, dlaczego tego nie robił?
23 kwietnia 2026 r. Trybunał Sprawiedliwości Unii Europejskiej wydał wyrok w sprawie C-744/24, dotyczącej naliczania odsetek od kredytowanej składki ubezpieczeniowej. TSUE wskazał, że banki nie mogą naliczać odsetek od kwot stanowiących koszty kredytu [wyrok TSUE sygn. C-744/24]. Najciekawsze znajduje się jednak w pkt 60 uzasadnienia. Trybunał wyraźnie zaznaczył, że bank może zrekompensować brak takich odsetek poprzez odpowiednie podwyższenie oprocentowania kapitału udostępnionego konsumentowi. Bank nie musiałby zatem rezygnować z dotychczasowego poziomu przychodów. Wystarczyłoby inaczej, teraz już wiemy, że prawidłowo skonstruować oprocentowanie. Dlaczego więc przez lata wybierano rozwiązanie polegające na naliczaniu odsetek również od kredytowanych prowizji i ubezpieczeń?
Odpowiedź może mieć niewiele wspólnego z samą wysokością odsetek, a znacznie więcej z tym, jak atrakcyjnie kredyt wygląda w oczach konsumenta i jak wypada na tle konkurencji.
100 000 zł kredytu, 15 000 zł kosztów i odsetki naliczane od 115 000 zł.
Wyobraźmy sobie konsumenta, który zaciąga pięcioletni kredyt gotówkowy. Bank wypłaca mu 100 000 zł, pobiera prowizję w wysokości 10 000 zł i finansuje składkę ubezpieczeniową wynoszącą 5 000 zł. Oba koszty zostają doliczone do zadłużenia, a oprocentowanie nominalne wynosi 10%.
Celowo wybraliśmy proste, zaokrąglone wartości, aby mechanizm był czytelny. Co istotne, podobne konstrukcje obejmujące kredytowaną prowizję i ubezpieczenie regularnie spotykamy w analizowanych umowach kredytowych. Konsument otrzymuje 100 000 zł, jednak bank nalicza odsetki od całych 115 000 zł. Przy 60 równych ratach miesięcznych otrzymujemy następujące wyniki.

Takiego rozbicia odsetek zazwyczaj nie znajdziemy jednak w umowie kredytowej. Banki najczęściej przedstawiały jedną łączną kwotę odsetek kapitałowych, obejmującą zarówno odsetki od wypłaconych pieniędzy, jak i od kredytowanych prowizji oraz ubezpieczeń. Dokonaliśmy tego podziału, aby pokazać, za co konsument faktycznie płaci. W naszym przykładzie poza 15 000 zł prowizji i ubezpieczenia ponosi on dodatkowo 4 122 zł odsetek naliczonych wyłącznie od tych kosztów.
W rezultacie prowizja i ubezpieczenie, których nominalna wartość wynosi 15 000 zł, kosztują konsumenta łącznie aż 19 122 zł.
Czy bank musiał stosować taki mechanizm, aby uzyskać porównywalny rezultat finansowy? Niekoniecznie.
Kredyt na 10%, 11,38% czy 16,22%? Ten sam koszt, zupełnie inne wrażenie
Załóżmy, że bank nadal pobiera 10 000 zł prowizji i finansuje ubezpieczenie za 5 000 zł, ale rozkłada te koszty na 60 nieoprocentowanych części. Odsetki nalicza wyłącznie od 100 000 zł wypłaconych konsumentowi. Aby zachować identyczny przychód odsetkowy, wystarczyłoby podnieść oprocentowanie z 10% do około 11,38%. Konsument zapłaciłby praktycznie tyle samo, ale nominalna stopa procentowa byłaby już wyższa.
Jeszcze ciekawszy jest wariant, w którym bank całkowicie rezygnuje z prowizji i ubezpieczenia. Takie konstrukcje również można spotkać na współczesnym rynku kredytowym, gdzie dostępne są oferty z prowizją 0 zł, także bez obowiązkowego ubezpieczenia. Gdyby bank chciał zachować identyczny całkowity koszt finansowania dla konsumenta, uzyskując tę kwotę wyłącznie poprzez oprocentowanie wypłaconego kapitału, stopa procentowa musiałaby wzrosnąć z 10% aż do około 16,22%.
Porównajmy trzy warianty kredytu na 100 000 zł, z identycznym pięcioletnim okresem spłaty.
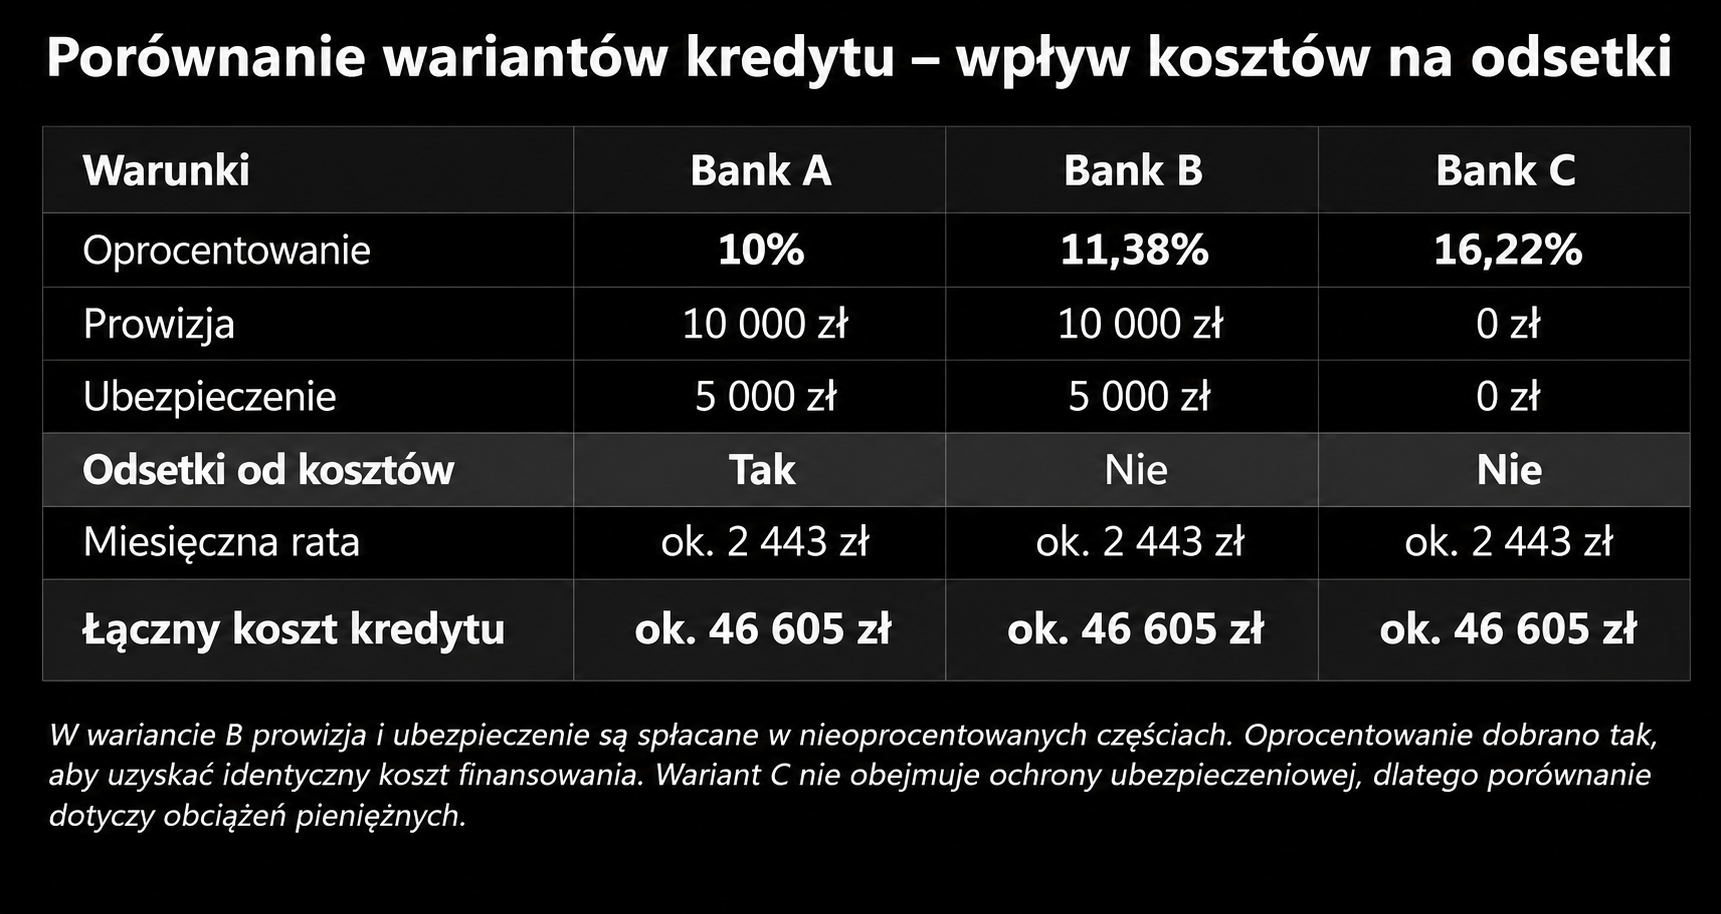
Trzy różne stopy oprocentowania, identyczna kwota wypłacona konsumentowi, taki sam okres spłaty i praktycznie identyczna miesięczna rata. Największa różnica tkwi więc nie w tym, ile konsument zapłaci, ale w tym, jak atrakcyjnie wygląda oferta.
Wyobraźmy sobie teraz, że konsument porównuje kredyty w dwóch bankach. Pierwszy proponuje oprocentowanie 10%, a drugi 16,22%. Oba kredyty kosztują dokładnie tyle samo. Który bank ma większą szansę przyciągnąć jego uwagę? Odpowiedź wydaje się oczywista.
Czy bankom naprawdę chodziło o większe przychody?
Właśnie tutaj dochodzimy do sedna całego mechanizmu. Być może jego największą zaletą dla banków nie było samo zwiększanie przychodów, lecz możliwość oferowania kredytów z niższym oprocentowaniem nominalnym, które wyglądały atrakcyjniej na tle konkurencji i dla większej grupy odbiorców. Z perspektywy pierwszego wrażenia różnica pomiędzy 10% a 16,22% jest ogromna. Nawet jeżeli całkowity koszt kredytu pozostaje identyczny, oferta z niższym oprocentowaniem skuteczniej przyciąga uwagę potencjalnych klientów. Spójrzmy na to również z perspektywy konkurencji między bankami. Jeżeli jeden bank oferował kredyt oprocentowany na 10%, finansując i oprocentowując dodatkowe koszty, drugi, chcąc uzyskać porównywalny rezultat wyłącznie z oprocentowania wypłaconego kapitału, musiałby zaproponować znacznie wyższą stopę nominalną.
W rezultacie bank stosujący bardziej przejrzystą konstrukcję mógł już na starcie przegrywać walkę o klienta, mimo że jego oferta wcale nie była droższa. Wyglądała jedynie na droższą.
Taka sytuacja mogła wywierać presję na pozostałych kredytodawcach. Skoro konkurent potrafił prezentować niższe oprocentowanie nominalne, inni mieli ekonomiczną zachętę, aby tworzyć podobne konstrukcje. W ten sposób mechanizm mógł się upowszechniać, niezależnie od rzeczywistych kosztów ponoszonych przez konsumentów. Nie bez znaczenia pozostaje również sposób prezentowania odsetek w umowach. Konsument widział łączną kwotę odsetek kapitałowych, ale niekoniecznie wiedział, jaka ich część wynikała z oprocentowania prowizji i ubezpieczenia. I właśnie w tym tkwi problem. Oprocentowanie nominalne, jako jeden z najbardziej eksponowanych parametrów kredytu, mogło budować zupełnie inne pierwsze wrażenie niż rzeczywisty koszt finansowania. Jak w takich warunkach przeciętny konsument miał świadomie porównywać oferty, skoro każdy bank mógł stosować inną kombinację oprocentowania, prowizji i ubezpieczenia?
Co to oznacza dla sankcji kredytu darmowego?
Wyrok TSUE C-744/24 dotyczył oprocentowania kredytowanej składki ubezpieczeniowej. Jednak z punktu widzenia samego mechanizmu nie ma zasadniczego znaczenia, czy bank naliczał odsetki od prowizji, ubezpieczenia czy obu tych kosztów jednocześnie, jeżeli stanowiły one część całkowitego kosztu kredytu. Trybunał wyraźnie rozdzielił pieniądze udostępnione konsumentowi od kosztów związanych z uzyskaniem finansowania. Te drugie nie mogą stanowić dodatkowej podstawy naliczania odsetek. Ma to istotne znaczenie dla sporów dotyczących sankcji kredytu darmowego (SKD), w których analizowane są nieprawidłowości związane z oprocentowaniem kredytowanych kosztów oraz informacjami zawartymi w umowach.
Przy skutecznym zastosowaniu sankcji kredytu darmowego konsument spłaca kredyt bez odsetek i kosztów należnych kredytodawcy. W przedstawionym przykładzie suma wszystkich odsetek i prowizji wynosi około 41 605 zł. Nasz przykładowy Kowalski mógłby zatem odzyskać lub uniknąć zapłaty ponad 40 000 zł.
Nie chodziło o to, aby kredyt był droższy, lecz aby wyglądał na tańszy
Prawdopodobnie nie chodziło przede wszystkim o to, aby konsument zapłacił więcej. Przy odpowiednio skonstruowanym oprocentowaniu i tak mógłby zapłacić tyle samo. Chodziło raczej o to, aby kredyt kosztujący tyle samo wyglądał na tańszy. Przedstawione wyliczenia pozwalają spojrzeć na mechanizm oprocentowania kredytowanych kosztów z zupełnie innej perspektywy. Nie tylko jako na sposób naliczania dodatkowych odsetek, ale również jako na rozwiązanie, które mogło zapewniać bankom przewagę konkurencyjną dzięki prezentowaniu niższego oprocentowania nominalnego. To właśnie dlatego wyrok TSUE C-744/24 dotyka podstawowego problemu przejrzystości rynku kredytowego, na którym konsument powinien móc świadomie porównywać oferty, niezależnie od tego, jak bank rozkłada koszty pomiędzy oprocentowanie, prowizję i ubezpieczenie.
*Podstawę prawną omówionego mechanizmu stanowi wyrok TSUE z 23 kwietnia 2026 r. w sprawie C-744/24, w szczególności pkt 55–65 uzasadnienia. Sankcję kredytu darmowego reguluje art. 45 ustawy o kredycie konsumenckim. Wyliczenia mają charakter modelowy i przyjmują stałe oprocentowanie oraz 60 równych rat miesięcznych. Kwoty zaokrąglono do pełnych złotych. Przedstawiona hipoteza dotycząca konkurencji między bankami jest interpretacją ekonomiczną, a nie ustaleniem rzeczywistych motywacji konkretnych kredytodawców.
Bezpłatna analiza umowy
Jeżeli Twoja umowa obejmuje prowizję, ubezpieczenie lub inne koszty, sprawdź, czy bank naliczał od nich odsetki i jakie możliwości daje sankcja kredytu darmowego - prześlij swoją umowę do bezpłatnej analizy.
Śledź nas na: