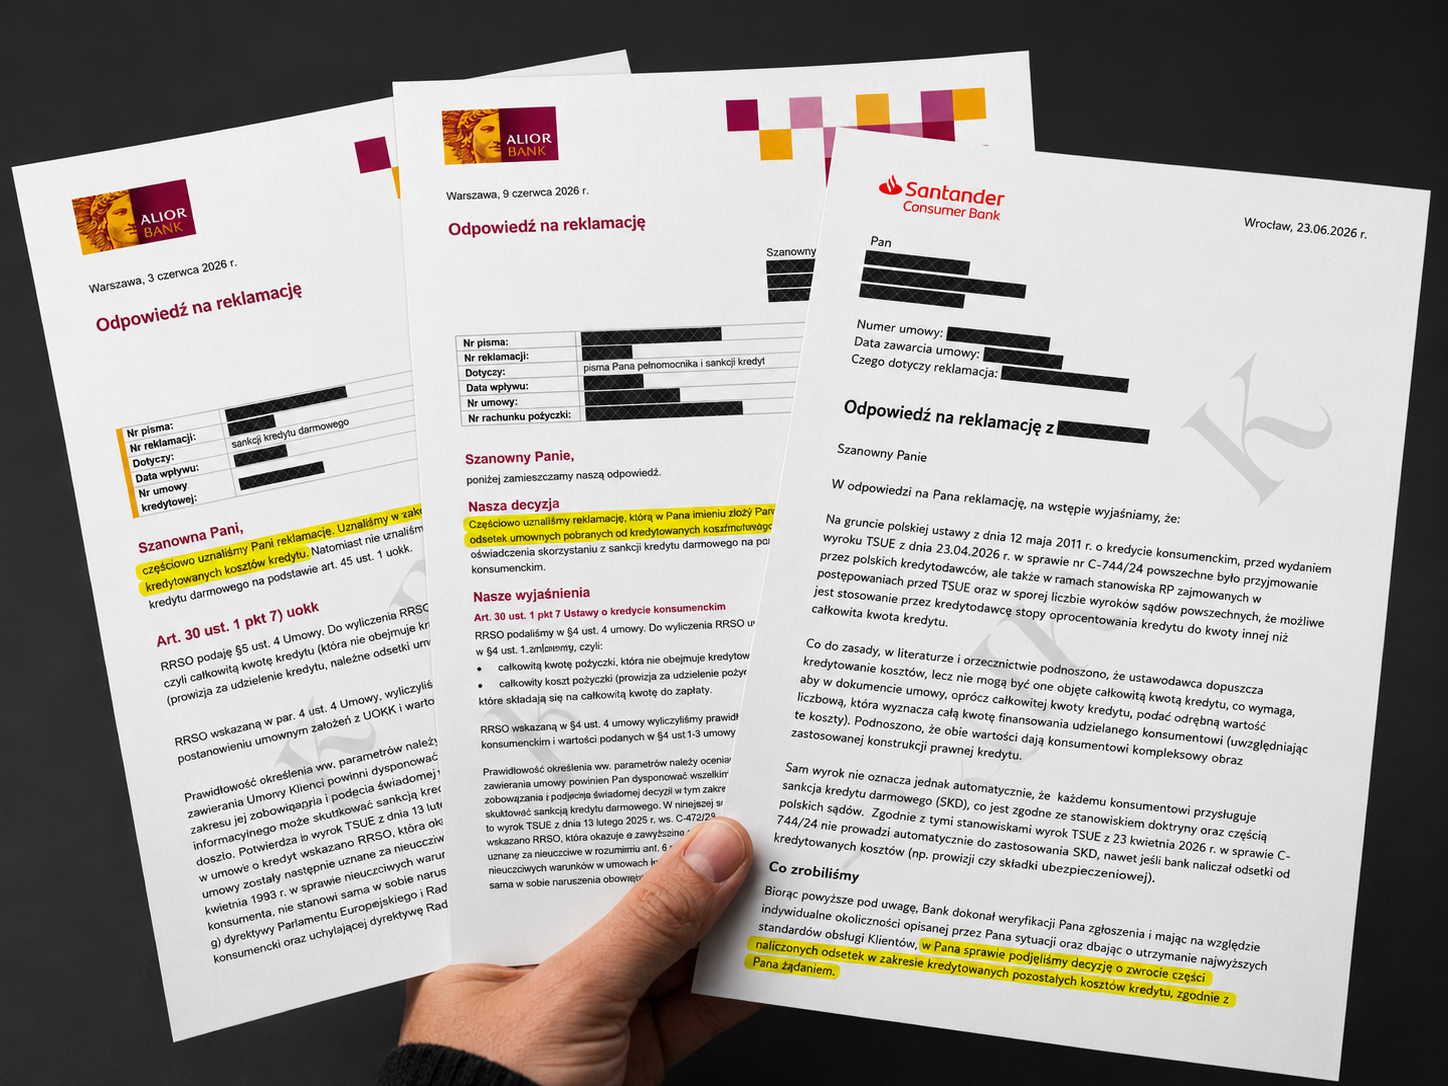
Niższa rata, nowy harmonogram, pieniądze zwrócone na konto. Wiadomość z banku może wyglądać jako miła niespodzianka. Zanim jednak odłożysz ją na bok, sprawdź, dlaczego bank zmienił rozliczenia. Jeżeli przestał naliczać odsetki od kredytowanej prowizji lub ubezpieczenia, warto przyjrzeć się pierwotnej umowie kredytu.
Obok pytania o prawidłowość zwrotu pojawia się bowiem drugie: Czy sposób opisania kredytu i jego kosztów mógł naruszać przepisy pozwalające zastosować sankcję kredytu darmowego? Jej skutki finansowe mogą sięgać znacznie dalej niż marginalne obniżenie przyszłych rat.
Sam przelew od banku nie odpowiada na to pytanie. Tak samo nowy harmonogram nie wyjaśnia, czy umowa od początku prawidłowo przedstawiała kwotę kredytu, oprocentowanie i zasady spłaty. Dlatego korekta dotycząca odsetek od kosztów powinna być punktem wyjścia do analizy całej umowy.
Dlaczego bank zmienił harmonogram kredytu?
Rata może spaść z różnych powodów: zmiany oprocentowania, nadpłaty albo uzgodnionego wydłużenia spłaty. Nie każda obniżka ma związek z wyrokiem TSUE. Szczególnej uwagi wymaga jednak informacja, że bank zmienił podstawę naliczania odsetek, wyłączając z niej finansowane koszty kredytu.
To rzeczywisty kierunek działań sektora. Związek Banków Polskich w stanowisku z 15 września 2026 r. uznał za zasadne zaprzestanie oprocentowania kredytowanych kosztów. Dla umów wykonywanych w dniu wyroku zaproponował również zwrot odsetek pobranych po 23 kwietnia 2026 r. Zaznaczył przy tym, że rozwiązania wdraża samodzielnie każdy bank. [ZBP, stanowisko w sprawie C-744/24, 15 września 2026 r.]
Przykładowo Pekao informuje, że dla umów w trakcie spłaty zaprzestał takiego naliczania od 10 września 2026 r. Rozróżnia automatyczne zwroty odsetek zapłaconych po wyroku oraz rozliczenie wcześniejszych kwot na podstawie dyspozycji lub reklamacji. [Bank Pekao, zasady zaprzestania naliczania i zwrotu odsetek od skredytowanych kosztów.]
Jeśli bank obniżył ratę kredytu, ustal więc przyczynę zmiany i okres objęty rozliczeniem. Zachowaj wiadomość, oba harmonogramy i potwierdzenie zwrotu.
Wyrok TSUE C-744/24 a kredytowana prowizja i ubezpieczenie
23 kwietnia 2026 r. TSUE orzekł, że oprocentowaniem nie można obejmować również kwot przeznaczonych na pokrycie kosztów danego kredytu. Rozróżnił środki udostępnione konsumentowi od kosztów, które konsument ponosi, aby otrzymać finansowanie. [TSUE, wyrok z 23 kwietnia 2026 r. sygn. C-744/24]
Ma to znaczenie dla kredytowanej prowizji oraz ubezpieczeń stanowiących koszt kredytu. W rozpoznawanej sprawie ubezpieczenie określano jako dobrowolne, ale jego wykupienie warunkowało uzyskanie niższego oprocentowania. Następnie od tak ujętego ubezpieczenia bank nieprawidłowo naliczał odsetki.
Co istotne, wyrok interpretuje przepisy obowiązujące już wcześniej. Nie ograniczono w nim skutków wykładni wyłącznie do przyszłych umów. Dlatego zakres ewentualnego rozliczenia starszego kredytu wymaga analizy także za okres poprzedzający wyrok.
Czy korekta harmonogramu wskazuje na błędy w umowie kredytowej?
Jeżeli bank usuwa odsetki od kosztów, zmienia konkretny mechanizm rozliczenia. To istotna wskazówka do sprawdzenia, jak mechanizm ten opisano przy podpisywaniu umowy.
Analiza powinna połączyć trzy elementy: pierwotne postanowienia, sposób obliczania należności oraz zakres późniejszej zmiany. Pozwala to ustalić, czy problem obejmował także informacje wymagane w umowie przez art. 30 ustawy o kredycie konsumenckim.
W szczególności sprawdza się:
• całkowitą kwotę kredytu — czy nie doliczono do niej kosztów, np. prowizji;
• warunki stosowania oprocentowania — czy prawidłowo wyjaśniono, od jakiej kwoty bank nalicza odsetki;
• RRSO, koszty i całkowitą kwotę do zapłaty — czy poprawnie uwzględniono przepływy, poszczególne obciążenia i założenia obliczeń;
• zasady spłaty i zaliczania wpłat — czy konsument mógł ustalić, które należności reguluje;
• pozostałe wymagane informacje — m.in. o zmianach opłat, odstąpieniu od umowy i wcześniejszej spłacie.
Przykładowo czym innym jest rozłożenie prowizji na raty, a czym innym przedstawienie jej jako części udostępnianego kapitału. Podobnie podanie procentowej stopy oprocentowania nie rozstrzyga jeszcze, czy należycie opisano warunki jej zastosowania.
Sankcja kredytu darmowego a odsetki od prowizji
Przy skutecznym zastosowaniu SKD konsument rozlicza kredyt bez odsetek i innych kosztów należnych kredytodawcy. Może to obejmować zwrot kosztów już zapłaconych oraz ich usunięcie z przyszłych rat – do zwrotu pozostaje jedynie kapitał kredytu. Zakres SKD jest więc znacznie szerszy niż korekta harmonogramu i usunięcie dodatkowych odsetek naliczanych od prowizji/ubezpieczenia.
Zwrot części odsetek a SKD - przykład:
Załóżmy, że konsument otrzymał 50 000 zł, a bank dodatkowo sfinansował 10 000 zł prowizji. Odsetki naliczano od 60 000 zł. Przyjmujemy 50 miesięcy spłaty, stałe oprocentowanie nominalne 12% rocznie, miesięczną stopę 1% oraz raty malejące.
Co miesiąc spłacane jest 1 200 zł finansowanej kwoty: 1 000 zł udostępnionego kapitału i 200 zł prowizji. Odsetki nalicza się od salda na początku miesiąca. Pomijamy inne opłaty, opóźnienia i koszty dochodzenia roszczeń.
Scenariusz A zakłada pełną korektę za cały okres, przy zachowaniu prowizji i tempa jej spłaty. Scenariusz B zakłada skuteczną sankcję kredytu darmowego obejmującą odsetki i prowizję należne bankowi.
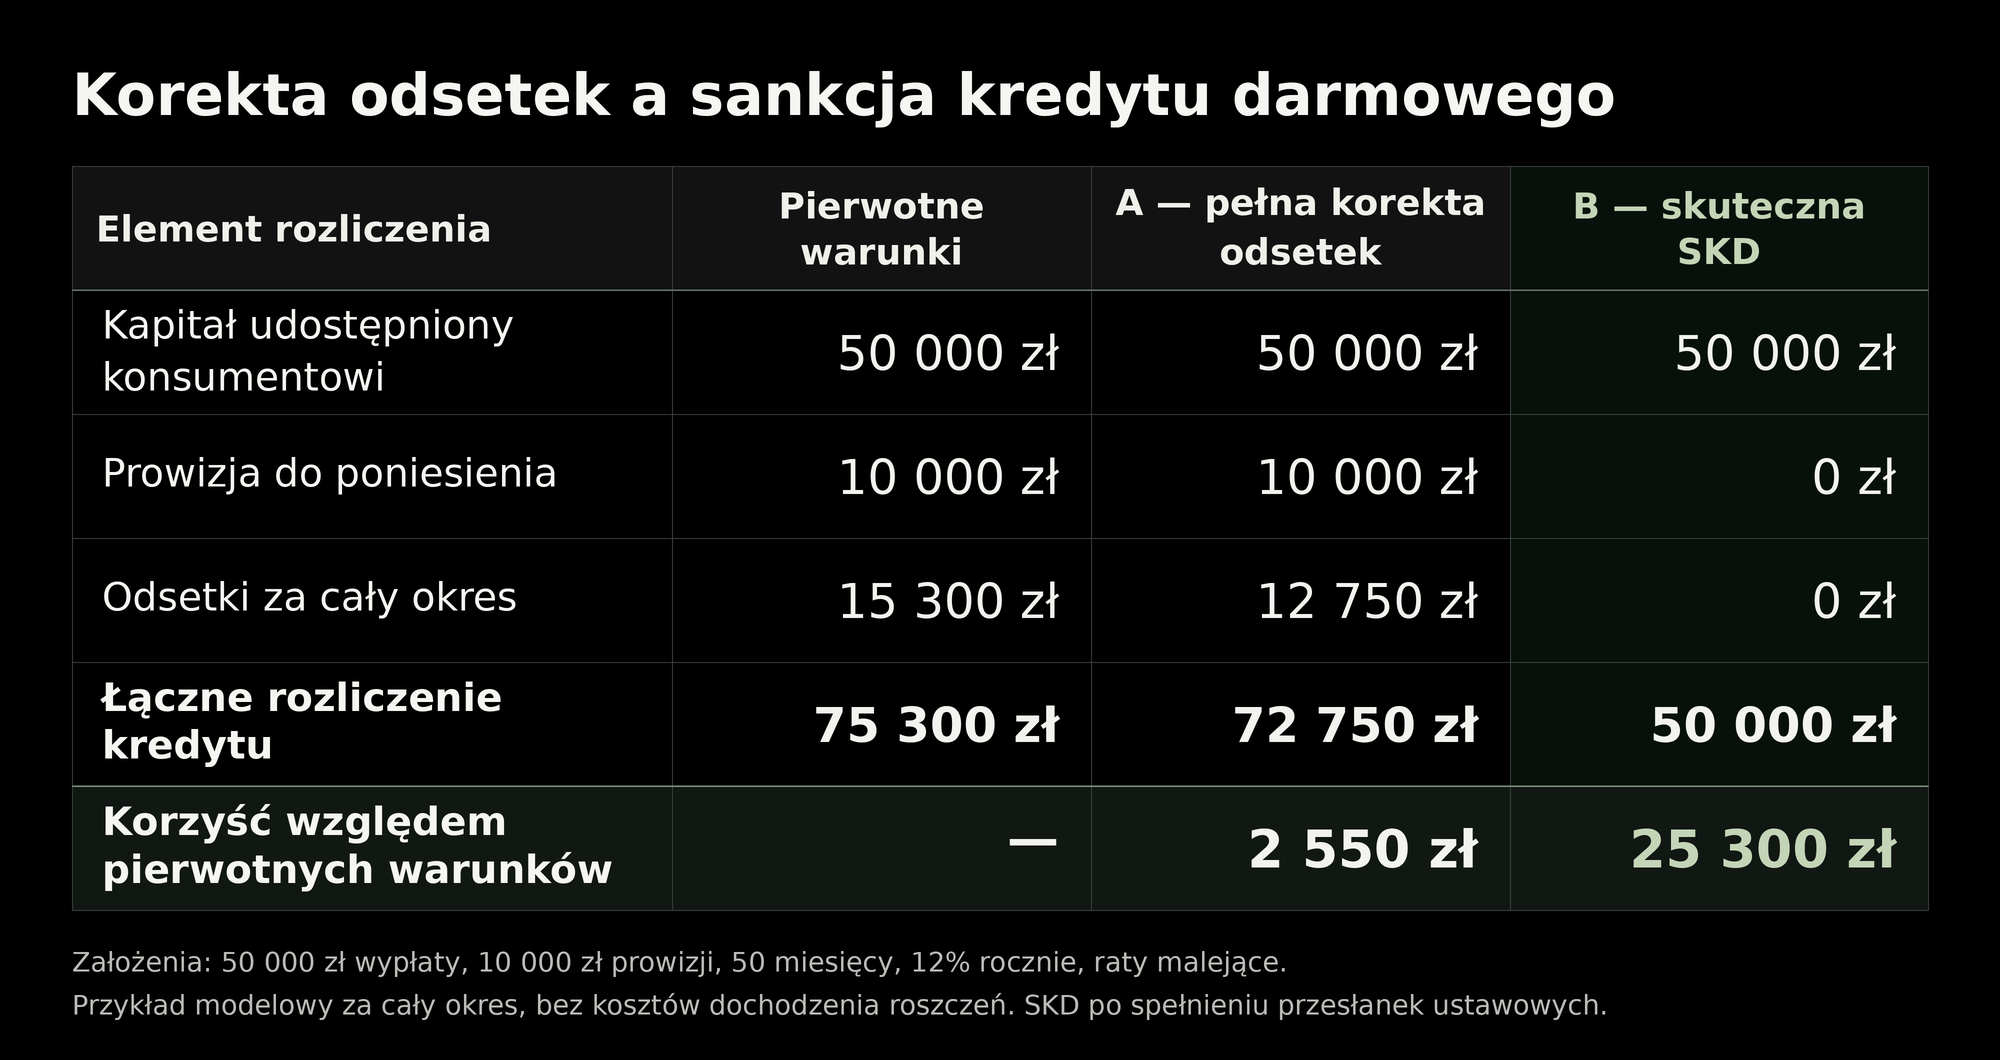
Zatem różnica między samodzielną korektą banku a SKD wynosi aż 22 750 zł.
Ile czasu jest na skorzystanie z SKD?
Art. 45 ust. 5 przewiduje wygaśnięcie uprawnienia po roku od wykonania umowy. Czyli z SKD możesz skorzystać cały czas jeżeli nadal spłacasz kredyt lub jeżeli od zakończenia spłaty nie minęło więcej niż rok. Dla skorzystania z sankcji ustawa wymaga pisemnego oświadczenia skierowanego do kredytodawcy (w ramach współpracy odpowiadamy za przygotowanie profesjonalnego oświadczenia ze wskazanymi naruszeniami umownymi).
Bezpłatna analiza umowy kredytowej
Jeżeli masz lub niedawno spłaciłeś/-aś kredyt gotówkowy, bezpłatnie zbadamy całą konstrukcję Twojej umowy: kwotę kredytu, finansowane koszty, informacje o oprocentowaniu, RRSO oraz zasady spłaty. Dzięki analizie dowiesz się czy nie przysługuje Ci znacznie większa rekompensata niż drobna korekta dokonana przez bank.
Śledź nas na: